Domain immobilienkredit24.com kaufen?
Wir ziehen mit dem Projekt
immobilienkredit24.com um.
Sind Sie am Kauf der Domain
immobilienkredit24.com interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienkredit24.com kaufen?
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Was sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Beschaffung eines Vermögensgegenstandes anfallen. Dazu gehören der Kaufpreis des Gegenstandes sowie alle damit verbundenen Ausgaben wie Transportkosten, Zölle oder Montagekosten. Die Anschaffungskosten werden in der Buchhaltung erfasst und dienen als Grundlage für die Abschreibung des Vermögensgegenstandes. **

Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind vermessungskosten Anschaffungskosten?
Sind Vermessungskosten Anschaffungskosten? Diese Frage hängt von der Art der Vermessungskosten ab. Wenn die Vermessungskosten im Zusammenhang mit dem Erwerb eines Vermögenswerts stehen und dazu dienen, den Wert des Vermögenswerts zu bestimmen, können sie als Anschaffungskosten betrachtet werden. In diesem Fall würden die Vermessungskosten dem Wert des erworbenen Vermögenswerts hinzugefügt und über die Nutzungsdauer des Vermögenswerts abgeschrieben werden. Wenn die Vermessungskosten jedoch nicht direkt mit dem Erwerb eines Vermögenswerts verbunden sind, könnten sie als Betriebsausgaben betrachtet werden und sofort in der Gewinn- und Verlustrechnung erfasst werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Vermessungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Versicherungen Anschaffungskosten?
Sind Versicherungen Anschaffungskosten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Versicherungen sind in der Regel keine Anschaffungskosten im herkömmlichen Sinne, da sie nicht dazu dienen, physische Vermögenswerte zu erwerben. Stattdessen dienen sie dazu, finanzielle Risiken abzusichern und Schutz zu bieten. Dennoch können Versicherungsprämien als laufende Kosten betrachtet werden, die zur Absicherung des Vermögens beitragen. Letztendlich ist es wichtig, die Kosten und Nutzen einer Versicherung sorgfältig abzuwägen, um die finanzielle Sicherheit zu gewährleisten. **
-
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
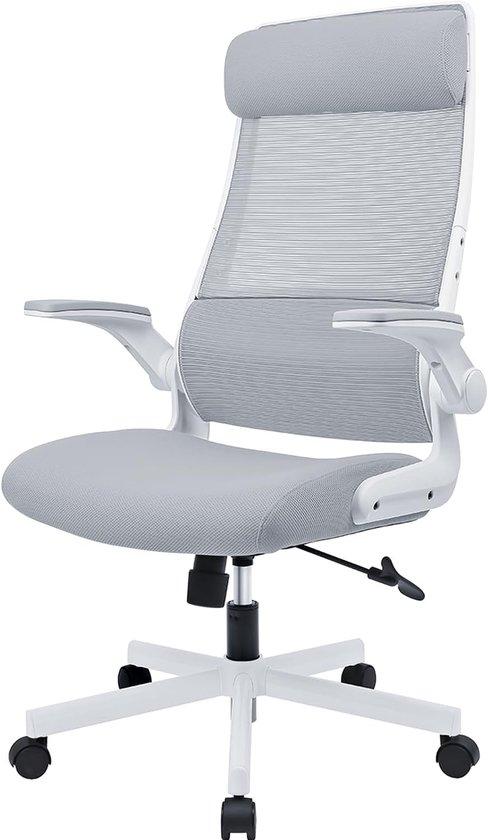
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Was sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Beschaffung eines Vermögensgegenstandes anfallen. Dazu gehören der Kaufpreis des Gegenstandes sowie alle damit verbundenen Ausgaben wie Transportkosten, Zölle oder Montagekosten. Die Anschaffungskosten werden in der Buchhaltung erfasst und dienen als Grundlage für die Abschreibung des Vermögensgegenstandes. **
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind vermessungskosten Anschaffungskosten?
Sind Vermessungskosten Anschaffungskosten? Diese Frage hängt von der Art der Vermessungskosten ab. Wenn die Vermessungskosten im Zusammenhang mit dem Erwerb eines Vermögenswerts stehen und dazu dienen, den Wert des Vermögenswerts zu bestimmen, können sie als Anschaffungskosten betrachtet werden. In diesem Fall würden die Vermessungskosten dem Wert des erworbenen Vermögenswerts hinzugefügt und über die Nutzungsdauer des Vermögenswerts abgeschrieben werden. Wenn die Vermessungskosten jedoch nicht direkt mit dem Erwerb eines Vermögenswerts verbunden sind, könnten sie als Betriebsausgaben betrachtet werden und sofort in der Gewinn- und Verlustrechnung erfasst werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Vermessungskosten als Anschaffungskosten behandelt werden sollten. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Sind Versicherungen Anschaffungskosten?
Sind Versicherungen Anschaffungskosten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Versicherungen sind in der Regel keine Anschaffungskosten im herkömmlichen Sinne, da sie nicht dazu dienen, physische Vermögenswerte zu erwerben. Stattdessen dienen sie dazu, finanzielle Risiken abzusichern und Schutz zu bieten. Dennoch können Versicherungsprämien als laufende Kosten betrachtet werden, die zur Absicherung des Vermögens beitragen. Letztendlich ist es wichtig, die Kosten und Nutzen einer Versicherung sorgfältig abzuwägen, um die finanzielle Sicherheit zu gewährleisten. **
-
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.