Domain immobilienkredit24.com kaufen?
Wir ziehen mit dem Projekt
immobilienkredit24.com um.
Sind Sie am Kauf der Domain
immobilienkredit24.com interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienkredit24.com kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Ist eine Hypothek eine Grundschuld?
Ist eine Hypothek eine Grundschuld? Ja, eine Hypothek ist eine Form der Grundschuld, die zur Absicherung eines Immobiliendarlehens verwendet wird. Bei einer Hypothek wird das Grundstück oder die Immobilie als Sicherheit für das Darlehen verwendet, wobei der Kreditnehmer das Recht hat, die Immobilie zu nutzen, solange er die Raten pünktlich bezahlt. Im Falle eines Zahlungsausfalls kann der Gläubiger die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Grundschulden können jedoch auch ohne Hypothek bestehen, wenn sie zur Absicherung anderer Schulden oder Forderungen dienen. **

Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
-
Warum Grundschuld höher als Darlehen?
Warum Grundschuld höher als Darlehen? Dies kann verschiedene Gründe haben. Zum Beispiel könnte die Grundschuld höher sein, um zusätzliche Sicherheit für den Kreditgeber zu bieten, falls der Kreditnehmer die Rückzahlung des Darlehens nicht leisten kann. Außerdem kann die Höhe der Grundschuld auch von der Höhe des Darlehens abhängen und davon, wie hoch das Risiko für den Kreditgeber eingeschätzt wird. Es ist wichtig, die genauen Bedingungen und Konditionen des Darlehensvertrags zu prüfen, um zu verstehen, warum die Grundschuld höher ist als das Darlehen. **
-
Was ist besser Grundschuld oder Hypothek?
Was ist besser Grundschuld oder Hypothek? Die Entscheidung zwischen Grundschuld und Hypothek hängt von verschiedenen Faktoren ab, wie z.B. dem Verwendungszweck des Darlehens, der Höhe des Kreditbetrags und den individuellen Bedürfnissen des Kreditnehmers. Grundschulden bieten in der Regel eine höhere Flexibilität, da sie nicht an ein bestimmtes Objekt gebunden sind und somit für verschiedene Immobilien genutzt werden können. Hypotheken hingegen sind spezifisch an eine Immobilie gebunden und dienen als Sicherheit für das Darlehen. Grundschulden können auch schneller und kostengünstiger eingetragen werden als Hypotheken, da sie weniger formale Anforderungen haben. Allerdings sind Hypotheken oft mit niedrigeren Zinsen verbunden, da sie als sicherer gelten. Letztendlich sollte die Wahl zwischen Grundschuld und Hypothek sorgfältig abgewogen werden, um die individuellen Bedürfnisse und finanziellen Möglichkeiten des Kreditnehmers bestmöglich zu berücksichtigen. **
-
Warum ist Grundschuld besser als Hypothek?
Grundschuld ist besser als Hypothek, da sie flexibler ist und es dem Gläubiger ermöglicht, das Grundstück zu verkaufen, ohne die Zustimmung des Schuldners einholen zu müssen. Zudem bietet die Grundschuld dem Gläubiger einen höheren Schutz im Falle einer Insolvenz des Schuldners. Darüber hinaus kann die Grundschuld leichter übertragen oder abgetreten werden, was sie zu einer attraktiven Option für Investoren macht. Nicht zuletzt ist die Grundschuld oft kostengünstiger und einfacher zu verwalten als eine Hypothek. **
Was bedeutet Grundschuld mit 15 Zinsen?
Was bedeutet Grundschuld mit 15 Zinsen? Eine Grundschuld ist eine Sicherheit, die ein Kreditgeber erhält, wenn er einem Kreditnehmer Geld leiht. Mit 15 Zinsen bedeutet, dass der Kreditnehmer zusätzlich zu dem geliehenen Betrag 15% Zinsen pro Jahr zahlen muss. Dies erhöht die Gesamtkosten des Kredits für den Kreditnehmer. Es ist wichtig, die Bedingungen einer Grundschuld mit 15 Zinsen sorgfältig zu prüfen, um die finanziellen Auswirkungen zu verstehen. **
Wann wäre es besser eine Hypothek oder Grundschuld?
Wann wäre es besser eine Hypothek oder Grundschuld? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des Kreditbetrags, der Laufzeit und den individuellen finanziellen Umständen. Eine Hypothek eignet sich in der Regel für den Kauf oder Bau einer Immobilie, da sie mit niedrigeren Zinsen und längeren Laufzeiten verbunden ist. Eine Grundschuld hingegen kann flexibler eingesetzt werden, beispielsweise zur Sicherung eines Kredits für Renovierungsarbeiten oder zur Umschuldung bestehender Verbindlichkeiten. Letztendlich sollte die Entscheidung zwischen Hypothek und Grundschuld sorgfältig abgewogen werden, um die beste Lösung für die individuelle Situation zu finden. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
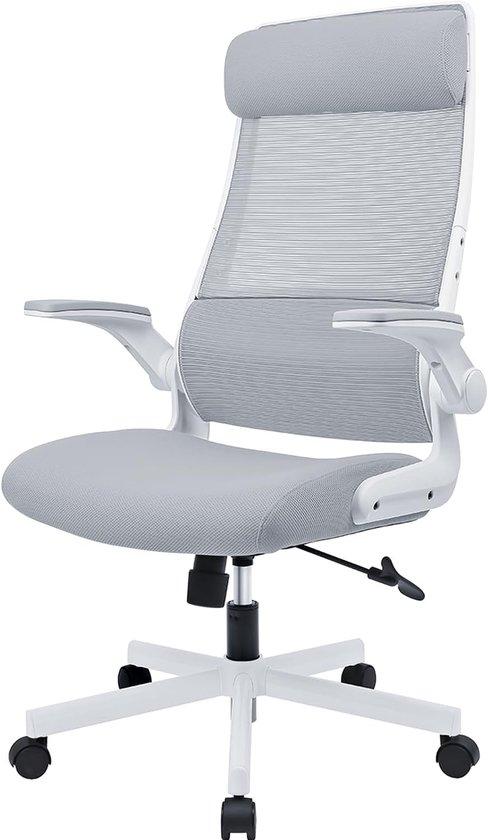
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Ist eine Hypothek eine Grundschuld?
Ist eine Hypothek eine Grundschuld? Ja, eine Hypothek ist eine Form der Grundschuld, die zur Absicherung eines Immobiliendarlehens verwendet wird. Bei einer Hypothek wird das Grundstück oder die Immobilie als Sicherheit für das Darlehen verwendet, wobei der Kreditnehmer das Recht hat, die Immobilie zu nutzen, solange er die Raten pünktlich bezahlt. Im Falle eines Zahlungsausfalls kann der Gläubiger die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Grundschulden können jedoch auch ohne Hypothek bestehen, wenn sie zur Absicherung anderer Schulden oder Forderungen dienen. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
-
Warum Grundschuld höher als Darlehen?
Warum Grundschuld höher als Darlehen? Dies kann verschiedene Gründe haben. Zum Beispiel könnte die Grundschuld höher sein, um zusätzliche Sicherheit für den Kreditgeber zu bieten, falls der Kreditnehmer die Rückzahlung des Darlehens nicht leisten kann. Außerdem kann die Höhe der Grundschuld auch von der Höhe des Darlehens abhängen und davon, wie hoch das Risiko für den Kreditgeber eingeschätzt wird. Es ist wichtig, die genauen Bedingungen und Konditionen des Darlehensvertrags zu prüfen, um zu verstehen, warum die Grundschuld höher ist als das Darlehen. **
Ähnliche Suchbegriffe für Grundschuld
-
Was ist besser Grundschuld oder Hypothek?
Was ist besser Grundschuld oder Hypothek? Die Entscheidung zwischen Grundschuld und Hypothek hängt von verschiedenen Faktoren ab, wie z.B. dem Verwendungszweck des Darlehens, der Höhe des Kreditbetrags und den individuellen Bedürfnissen des Kreditnehmers. Grundschulden bieten in der Regel eine höhere Flexibilität, da sie nicht an ein bestimmtes Objekt gebunden sind und somit für verschiedene Immobilien genutzt werden können. Hypotheken hingegen sind spezifisch an eine Immobilie gebunden und dienen als Sicherheit für das Darlehen. Grundschulden können auch schneller und kostengünstiger eingetragen werden als Hypotheken, da sie weniger formale Anforderungen haben. Allerdings sind Hypotheken oft mit niedrigeren Zinsen verbunden, da sie als sicherer gelten. Letztendlich sollte die Wahl zwischen Grundschuld und Hypothek sorgfältig abgewogen werden, um die individuellen Bedürfnisse und finanziellen Möglichkeiten des Kreditnehmers bestmöglich zu berücksichtigen. **
-
Warum ist Grundschuld besser als Hypothek?
Grundschuld ist besser als Hypothek, da sie flexibler ist und es dem Gläubiger ermöglicht, das Grundstück zu verkaufen, ohne die Zustimmung des Schuldners einholen zu müssen. Zudem bietet die Grundschuld dem Gläubiger einen höheren Schutz im Falle einer Insolvenz des Schuldners. Darüber hinaus kann die Grundschuld leichter übertragen oder abgetreten werden, was sie zu einer attraktiven Option für Investoren macht. Nicht zuletzt ist die Grundschuld oft kostengünstiger und einfacher zu verwalten als eine Hypothek. **
-
Was bedeutet Grundschuld mit 15 Zinsen?
Was bedeutet Grundschuld mit 15 Zinsen? Eine Grundschuld ist eine Sicherheit, die ein Kreditgeber erhält, wenn er einem Kreditnehmer Geld leiht. Mit 15 Zinsen bedeutet, dass der Kreditnehmer zusätzlich zu dem geliehenen Betrag 15% Zinsen pro Jahr zahlen muss. Dies erhöht die Gesamtkosten des Kredits für den Kreditnehmer. Es ist wichtig, die Bedingungen einer Grundschuld mit 15 Zinsen sorgfältig zu prüfen, um die finanziellen Auswirkungen zu verstehen. **
-
Wann wäre es besser eine Hypothek oder Grundschuld?
Wann wäre es besser eine Hypothek oder Grundschuld? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des Kreditbetrags, der Laufzeit und den individuellen finanziellen Umständen. Eine Hypothek eignet sich in der Regel für den Kauf oder Bau einer Immobilie, da sie mit niedrigeren Zinsen und längeren Laufzeiten verbunden ist. Eine Grundschuld hingegen kann flexibler eingesetzt werden, beispielsweise zur Sicherung eines Kredits für Renovierungsarbeiten oder zur Umschuldung bestehender Verbindlichkeiten. Letztendlich sollte die Entscheidung zwischen Hypothek und Grundschuld sorgfältig abgewogen werden, um die beste Lösung für die individuelle Situation zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.