Domain immobilienkredit24.com kaufen?
Wir ziehen mit dem Projekt
immobilienkredit24.com um.
Sind Sie am Kauf der Domain
immobilienkredit24.com interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienkredit24.com kaufen?
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen an potenzielle Kreditnehmer effektiv bewerten und minimieren?
Finanzinstitute können das Kreditrisiko durch eine gründliche Bonitätsprüfung des potenziellen Kreditnehmers minimieren. Dazu gehören die Überprüfung von Einkommensnachweisen, Kreditwürdigkeitsprüfungen und die Analyse der finanziellen Verhältnisse des Kreditnehmers. Zusätzlich können Finanzinstitute Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen, um das Kreditrisiko zu minimieren. Die Verwendung von Kredit-Scores und anderen statistischen Modellen kann auch helfen, das Kreditrisiko zu bewerten und zu minimieren, indem das Zahlungsverhalten und die Kreditwürdigkeit des potenziellen Kreditnehmers analysiert werden. Schließlich ist es wichtig, dass Finanzinstitute klare Kreditrichtlinien und -ver **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **

Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko für Kreditgeber und Kreditnehmer beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko für Kreditgeber und Kreditnehmer beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Ein weiterer wichtiger Faktor ist die wirtschaftliche Lage des Kreditnehmers und die Stabilität des Marktes, in dem er tätig ist. Eine gute Kreditwürdigkeit, ein angemessener Kreditbetrag und eine realistische Rückzahlungsfrist reduzieren das Risiko für beide Parteien. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei der Vergabe von Darlehen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Darlehens. Eine schlechte Bonität, hohe Kreditbeträge und lange Laufzeiten erhöhen das Risiko für den Kreditgeber. **
-
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die finanzielle Stabilität zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten verlangen, um das Risiko zu verringern, falls der Kreditnehmer zahlungsunfähig wird. Des Weiteren können Finanzinstitute Risikomanagement-Tools wie Kreditderivate einsetzen, um das Kreditrisiko zu diversifizieren und zu reduzieren. Das Kreditrisiko kann sich auf die Wirtschaft im Allgemeinen auswirken, indem es zu einer restriktiveren Kreditvergabe führt, was wiederum die Investitionstätigkeit und das Wirtschaftswachstum beeinträchtigen kann. Wenn Kreditnehmer zahlungsun **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die Stabilität des Bankensystems zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Sicherheiten verlangen, um das Risiko zu mindern. Des Weiteren können sie Diversifikation nutzen, um das Risiko auf verschiedene Kreditnehmer und Branchen zu verteilen. Das Kreditrisiko kann sich negativ auf die Wirtschaft auswirken, da eine hohe Ausfallrate zu einer Verringerung der Kreditvergabe und einer geringeren Investitionstätigkeit führen kann, was wiederum das Wirtschaftswachstum beeinträchtigt. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
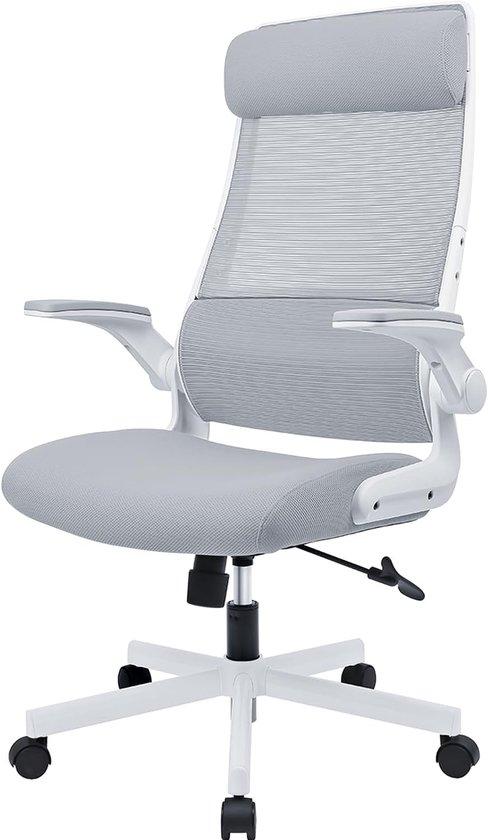
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen an potenzielle Kreditnehmer effektiv bewerten und minimieren?
Finanzinstitute können das Kreditrisiko durch eine gründliche Bonitätsprüfung des potenziellen Kreditnehmers minimieren. Dazu gehören die Überprüfung von Einkommensnachweisen, Kreditwürdigkeitsprüfungen und die Analyse der finanziellen Verhältnisse des Kreditnehmers. Zusätzlich können Finanzinstitute Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen, um das Kreditrisiko zu minimieren. Die Verwendung von Kredit-Scores und anderen statistischen Modellen kann auch helfen, das Kreditrisiko zu bewerten und zu minimieren, indem das Zahlungsverhalten und die Kreditwürdigkeit des potenziellen Kreditnehmers analysiert werden. Schließlich ist es wichtig, dass Finanzinstitute klare Kreditrichtlinien und -ver **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko für Kreditgeber und Kreditnehmer beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko für Kreditgeber und Kreditnehmer beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Ein weiterer wichtiger Faktor ist die wirtschaftliche Lage des Kreditnehmers und die Stabilität des Marktes, in dem er tätig ist. Eine gute Kreditwürdigkeit, ein angemessener Kreditbetrag und eine realistische Rückzahlungsfrist reduzieren das Risiko für beide Parteien. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei der Vergabe von Darlehen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Darlehens. Eine schlechte Bonität, hohe Kreditbeträge und lange Laufzeiten erhöhen das Risiko für den Kreditgeber. **
-
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die finanzielle Stabilität zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten verlangen, um das Risiko zu verringern, falls der Kreditnehmer zahlungsunfähig wird. Des Weiteren können Finanzinstitute Risikomanagement-Tools wie Kreditderivate einsetzen, um das Kreditrisiko zu diversifizieren und zu reduzieren. Das Kreditrisiko kann sich auf die Wirtschaft im Allgemeinen auswirken, indem es zu einer restriktiveren Kreditvergabe führt, was wiederum die Investitionstätigkeit und das Wirtschaftswachstum beeinträchtigen kann. Wenn Kreditnehmer zahlungsun **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die Stabilität des Bankensystems zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Sicherheiten verlangen, um das Risiko zu mindern. Des Weiteren können sie Diversifikation nutzen, um das Risiko auf verschiedene Kreditnehmer und Branchen zu verteilen. Das Kreditrisiko kann sich negativ auf die Wirtschaft auswirken, da eine hohe Ausfallrate zu einer Verringerung der Kreditvergabe und einer geringeren Investitionstätigkeit führen kann, was wiederum das Wirtschaftswachstum beeinträchtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.